Erbschaft
Geerbtes Haus verkaufen: Welche Steuern fallen an?

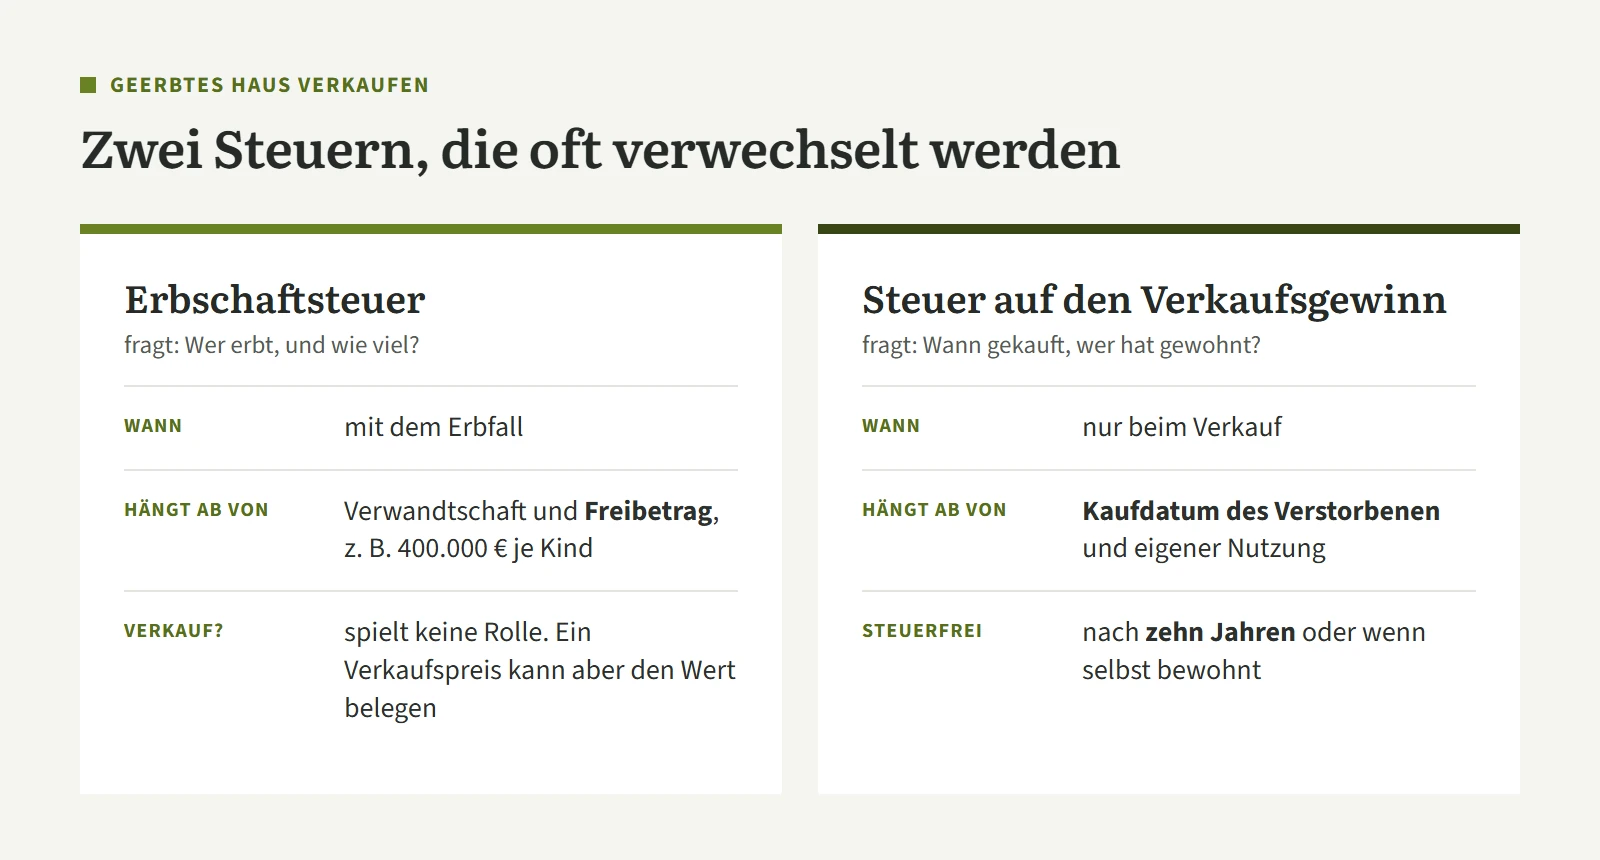
„Müssen wir Steuern zahlen, wenn wir das Haus verkaufen?“ Das fragen viele Erben, sobald ein Verkauf im Raum steht. Meist lautet die Antwort: nein. Aber es kommt auf zwei verschiedene Steuern an, die oft in einen Topf geworfen werden. Die Erbschaftsteuer hängt davon ab, wer erbt und wie viel. Die Steuer auf den Verkaufsgewinn hängt davon ab, wann das Haus gekauft wurde und wer darin gewohnt hat.
Wir erklären beide, rechnen ein Beispiel durch und haben einen Fristen-Check eingebaut, mit dem Sie in einer Minute sehen, ab wann ein Verkauf in Ihrem Fall grundsätzlich steuerfrei ist. Eine Steuerberatung ersetzt das nicht. Sie gehen aber deutlich besser vorbereitet ins Gespräch.
Die Steuer ist selten die größte Frage
Ob sich ein Verkauf lohnt, entscheidet am Ende weniger das Finanzamt als der Wert und der Zustand des Hauses. In Schildgen, Refrath oder Frankenforst sind es oft Einfamilienhäuser aus den Nachkriegsjahrzehnten, die seit vielen Jahren in Familienhand sind. Wie viel ein solches Haus heute bringt, hängt am Grundstück, an der Lage in der Straße und daran, was ein Käufer noch investieren muss. Das schätzen wir seit 1988 für Eigentümer in Bergisch Gladbach und im Kölner Osten ein, kostenlos und vor Ort.
1. Die Erbschaftsteuer: Sie fällt mit dem Erbfall an, nicht mit dem Verkauf
Ob Sie das Haus behalten, vermieten oder verkaufen, spielt für die Erbschaftsteuer keine Rolle. Sie entsteht mit dem Erbfall. Das Finanzamt bewertet das Haus auf den Todestag und zieht davon Ihren persönlichen Freibetrag ab. Besteuert wird nur, was darüber liegt.
Bei engen Angehörigen sind die Freibeträge nach § 16 Erbschaftsteuergesetz hoch. Wer als Kind das Elternhaus erbt, zahlt deshalb in vielen Fällen keine Erbschaftsteuer. Mit dem folgenden Check sehen Sie Ihren Freibetrag:
Freibetrag-Check: Wie hoch ist mein Freibetrag?
- Ehe- und eingetragene Lebenspartner: 500.000 Euro
- Kinder, auch Stief- und Adoptivkinder: 400.000 Euro
- Enkel: 200.000 Euro, wenn der Elternteil bereits verstorben ist, 400.000 Euro
- Eltern und Großeltern im Erbfall: 100.000 Euro
- Geschwister, Nichten, Neffen und alle anderen: 20.000 Euro
Tipp: Der Verkaufspreis kann die Steuer senken
Setzt das Finanzamt den Wert des Hauses höher an, als der Markt hergibt, können Sie einen niedrigeren Wert nachweisen. Ein Kaufpreis, der innerhalb eines Jahres nach dem Todestag im gewöhnlichen Geschäftsverkehr erzielt wurde, gilt dafür in der Regel als Nachweis. Hier hängen Makler und Steuerberater direkt zusammen: Wer ohnehin verkaufen will, sollte den Zeitpunkt mit beiden abstimmen, bevor der Erbschaftsteuerbescheid bestandskräftig wird.
Sonderfall Familienheim
Zieht der Ehepartner oder ein Kind selbst in das Haus, in dem der Verstorbene gewohnt hat, kann es ganz ohne Erbschaftsteuer übergehen. Bei Kindern gilt das bis 200 Quadratmeter Wohnfläche. Die Bedingung: Sie wohnen zehn Jahre lang selbst darin. Verkaufen oder vermieten Sie früher, entfällt die Befreiung rückwirkend, außer zwingende Gründe wie Pflegebedürftigkeit hindern Sie am Wohnen. Wer überlegt, einzuziehen und später doch zu verkaufen, sollte das vorher durchrechnen lassen.
2. Die Steuer auf den Verkaufsgewinn: Entscheidend ist die Zehnjahresfrist
Verkaufen Sie eine Immobilie innerhalb von zehn Jahren nach dem Kauf, ist der Gewinn als privates Veräußerungsgeschäft einkommensteuerpflichtig. Umgangssprachlich heißt das Spekulationssteuer, geregelt ist es in § 23 Einkommensteuergesetz.
Was viele Erben nicht wissen: Die Frist beginnt nicht mit dem Erbfall. Sie übernehmen die Frist des Verstorbenen. Maßgeblich ist der Tag, an dem er oder sie den notariellen Kaufvertrag für das Haus oder Grundstück unterschrieben hat. Haben die Eltern das Haus vor Jahrzehnten gekauft oder gebaut, ist die Frist längst abgelaufen und der Verkauf in diesem Punkt steuerfrei.

Fristen-Check: Ab wann ist der Verkauf steuerfrei?
Damit wissen Sie, ab wann ein Verkauf steuerlich unkritisch ist. Die zweite Frage ist, was das Haus heute wert ist, und ob sich Warten überhaupt rechnet. Ein paar Jahre Leerstand kosten Heizung, Versicherung und Instandhaltung, und ein unbewohntes Haus altert schneller. Wir sehen uns das Haus mit Ihnen an und sagen Ihnen ehrlich, was es am Markt bringt: Kostenlose Wertermittlung anfragen.

Die Ausnahme: selbst bewohnt
Auch innerhalb der zehn Jahre bleibt der Verkauf steuerfrei, wenn die Immobilie im Jahr des Verkaufs und in den beiden Jahren davor zu eigenen Wohnzwecken genutzt wurde, oder durchgehend seit dem Kauf. Nach Auffassung der Finanzverwaltung zählt dabei auch die Zeit, in der der Verstorbene selbst darin gewohnt hat. Hat die Mutter bis zu ihrem Tod im Haus gelebt, kann das also reichen. Wie lange ein Leerstand nach dem Erbfall unschädlich ist, hängt vom Einzelfall ab. Diese Frage gehört zum Steuerberater, bevor Sie einen Kaufvertrag unterschreiben.
Wenn Steuer anfällt: So wird gerechnet
Besteuert wird nicht der Verkaufspreis, sondern der Gewinn. Ein Rechenbeispiel mit gerundeten Zahlen:
- Die Mutter kauft 2019 eine Eigentumswohnung für 250.000 Euro und vermietet sie.
- Sie stirbt 2025, ihr Sohn erbt die vermietete Wohnung.
- Er verkauft 2027 für 330.000 Euro, die Zehnjahresfrist läuft erst 2029 ab.
- Vom Verkaufspreis gehen die damaligen Kaufkosten, die Verkaufskosten wie die Maklerprovision und Modernisierungskosten ab. Die Abschreibungen, die die Mutter als Vermieterin steuerlich geltend gemacht hat, werden dagegen wieder hinzugerechnet.
- Der verbleibende Gewinn wird mit dem persönlichen Einkommensteuersatz des Sohnes versteuert, nicht mit einem Sondersatz.
Liegt der gesamte Gewinn aus solchen Verkäufen in einem Kalenderjahr unter 1.000 Euro, bleibt er steuerfrei. Bei Immobilien spielt diese Freigrenze praktisch keine Rolle.
3. Mehrere Erben: Es kommt auf den Weg an
Verkauft die Erbengemeinschaft das Haus gemeinsam an einen Dritten, gilt für alle die Frist des Verstorbenen. Der Erlös wird nach den Erbquoten verteilt.
Komplizierter wird es, wenn einer das Haus behalten und die Geschwister auszahlen möchte. Steuerlich ist dann entscheidend, wie das rechtlich gestaltet wird. Übernimmt ein Erbe das Grundstück gegen eine Abfindung aus eigenem Geld, sieht die Finanzverwaltung darin für den hinzuerworbenen Teil einen Kauf, mit einer neuen Zehnjahresfrist. Kauft er dagegen den Geschwistern ihre Erbanteile ab, ist das nach einem Urteil des Bundesfinanzhofs vom 26. September 2023 (IX R 13/22) keine Anschaffung des Grundstücks. Zwei Wege, die im Ergebnis ähnlich aussehen, können steuerlich also sehr unterschiedlich wirken. Klären Sie den Weg deshalb vor dem Notartermin mit Ihrem Steuerberater und dem Notar.
Eine gute Nachricht gibt es bei der Grunderwerbsteuer: Übernimmt ein Miterbe ein Nachlassgrundstück, um den Nachlass zu teilen, fällt keine Grunderwerbsteuer an. Das regelt § 3 Grunderwerbsteuergesetz.

4. Verkaufen, vermieten oder behalten?
Die Steuer gibt selten den Ausschlag. Wichtiger sind diese Fragen:
- Was ist das Haus heute wert? Bei älteren Häusern macht das Grundstück oft einen großen Teil des Werts aus. Ein Wert vom Online-Rechner kennt weder den Zustand noch die Lage in der Straße.
- Was muss investiert werden? Heizung, Dach, Fenster und Dämmung prüfen Käufer genau. Für ältere Häuser können nach einem Eigentümerwechsel zudem energetische Nachrüstpflichten gelten. Käufer rechnen das in ihr Angebot ein, und Erben, die selbst einziehen oder vermieten, tragen es selbst.
- Wer kauft? In Schildgen etwa sind die Käufer häufig junge Familien aus Köln, die mehr Platz suchen, ohne auf kurze Wege in die Stadt zu verzichten. Wer die Käufer kennt, kann einschätzen, was sie für ein Haus mit Sanierungsbedarf zahlen.
- Sind sich alle einig? In einer Erbengemeinschaft müssen alle mitentscheiden. Eine neutrale Bewertung ist dann eine gemeinsame Grundlage, über die alle reden können.
Wer vermieten möchte, wird Vermieter, mit allem, was dazugehört. Wie wir das übernehmen können, steht auf unserer Seite zur Vermietung. Wer verkaufen möchte, findet den Ablauf unter Geerbte Immobilie verkaufen.
5. Was Sie vor dem Verkauf bereitlegen sollten
Mit diesen Unterlagen kann Ihr Steuerberater schnell sagen, ob und wie viel Steuer anfällt:
- Kaufvertrag des Verstorbenen oder Nachweis, wann das Haus gebaut wurde
- Erbschein oder notarielles Testament mit Eröffnungsprotokoll
- Angaben, wer bis wann im Haus gewohnt hat, etwa Meldebescheinigungen
- Bei vermieteten Häusern: die letzten Steuerbescheide und die Abschreibungen des Verstorbenen
- Belege über größere Modernisierungen
- Den Bescheid oder die Erklärung zur Erbschaftsteuer, falls schon vorhanden
Fehlende Unterlagen wie Grundbuchauszug, Grundrisse oder Energieausweis besorgen wir für Sie, wenn wir den Verkauf begleiten.
Häufige Fragen
Muss ich die Erbschaft beim Finanzamt melden, auch wenn keine Steuer anfällt?
Ja. Eine Erbschaft ist dem Finanzamt innerhalb von drei Monaten anzuzeigen, nachdem Sie davon erfahren haben. Gehört ein Haus oder eine Wohnung zum Erbe, gilt das auch dann, wenn ein Gericht oder Notar das Testament bereits eröffnet hat. Ob Sie danach eine Erbschaftsteuererklärung abgeben müssen, entscheidet das Finanzamt.
Wir haben das Haus geerbt und wollen sofort verkaufen. Ist das ein Problem?
Steuerlich meist nicht. Entscheidend ist nicht, wie lange Sie das Haus besitzen, sondern wann der Verstorbene es gekauft hat. Lag dieser Kauf mehr als zehn Jahre zurück, ist der Gewinn grundsätzlich steuerfrei, auch wenn Sie kurz nach dem Erbfall verkaufen. Für den Verkauf brauchen Sie einen Erbnachweis. Die ersten Schritte stehen in unserem Ratgeber Haus geerbt: Was Sie jetzt tun müssen.
Was ist, wenn meine Eltern das Haus selbst gebaut haben?
Dann zählt für die Frist der Kauf des Grundstücks. Ein Gebäude, das darauf errichtet wurde, wird mit einbezogen. Bei Häusern, die vor Jahrzehnten gebaut wurden, ist die Frist damit fast immer abgelaufen.
Zahlen wir doppelt, Erbschaftsteuer und Spekulationssteuer?
Das kann passieren, weil beide Steuern unabhängig voneinander entstehen. Für diesen Fall sieht § 35b Einkommensteuergesetz auf Antrag eine Ermäßigung vor, wenn auf dieselbe Erbschaft im Verkaufsjahr oder in den vier Jahren davor Erbschaftsteuer gezahlt wurde. Ob und in welcher Höhe sie greift, rechnet Ihr Steuerberater aus.
Sprechen Sie mit uns, bevor Sie entscheiden

Ute Hasselblatt ist Geschäftsführerin und leitet bei uns Vertrieb und Bewertung. Im ersten Gespräch geht es nicht um einen Auftrag, sondern um Ihre Lage: Was ist das Haus wert, welche Fristen laufen, und was davon gehört zum Steuerberater. Das Gespräch ist kostenlos, bei Ihnen zu Hause oder bei uns in der Dolmanstraße 14 in Refrath.
Rufen Sie an unter 02204 76 755-0 oder schreiben Sie uns.
Stand: November 2026. Dieser Beitrag gibt einen allgemeinen Überblick und ersetzt keine Steuer- oder Rechtsberatung im Einzelfall. Gesetzliche Grundlagen und Rechtsprechung: §§ 23 und 35b EStG, §§ 13, 16 und 30 ErbStG, § 198 BewG, § 3 GrEStG, BFH-Urteil vom 26.09.2023, IX R 13/22.